当前,新能源电池技术持续迭代,传统石墨负极在能量密度、安全性、低温适配、循环寿命和成本控制等方面的瓶颈日益突出,已难以满足动力电池、储能电池和消费电子电池的高端化需求。高首效硬碳负极材料凭借高首次库仑效率、高可逆容量、低比表面积、结构稳定性和量产一致性等优势,正从技术储备走向规模化产业化,成为锂电池升级和钠离子电池商业化的核心关键材料。
传统石墨负极经过多年发展,性能提升空间逐步收窄,尤其在低温性能、离子存储稳定性和初始容量利用率方面存在明显短板。高首效硬碳通过优化碳材料微观结构,显著降低首次不可逆容量损失,提升容量利用率、循环寿命和安全性,更好适配高性能储能、动力及消费电子电池需求。
随着钠离子电池产业链完善和储能市场需求释放,高首效硬碳负极市场进入高速增长期。据YHResearch测算,2032年全球市场规模有望突破105.9亿美元,未来数年复合增长率约35.0%,显示出其作为确定性刚需材料的长期价值。
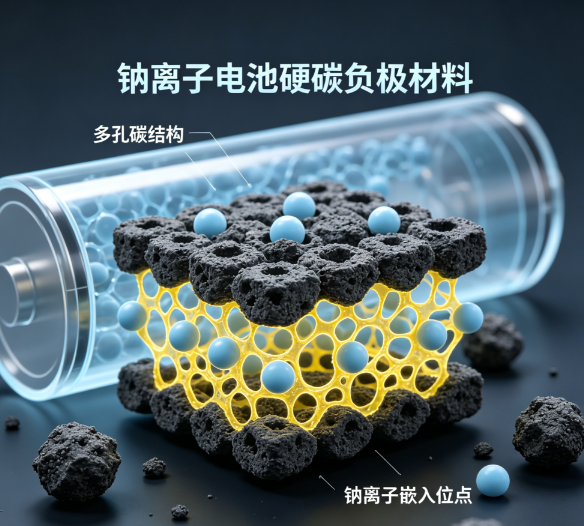
从产业链看,上游以农林生物质、石油基和煤基碳源为主,原料稳定性、碳收率、灰分控制和低成本供给能力成为竞争重点;中游制造是技术壁垒最高的环节,需通过碳化温度、气氛、热处理和纯化工艺精准调控孔结构、比表面积和粒径,实现高首效与高容量的协同;下游应用覆盖钠离子电池和锂离子电池,既支撑钠电规模化落地,也服务于高端储能、消费电子和低温动力场景。
行业机遇主要来自钠电产业化提速、储能市场爆发和传统锂电升级;挑战则在于高首效与高容量的技术平衡难度大,以及不同原料体系下规模化量产一致性控制要求高。未来,行业将围绕高首效、高容量、低灰分、高压实和长循环持续迭代,制造端向连续化、智能化、数字化升级,应用端从钠电储能、两轮车、低速交通和低温锂电等刚需场景起步,逐步向高端动力电池延伸。具备碳源整合、工艺把控和头部客户认证能力的企业,有望在这一新赛道中建立长期优势。


 沪公网安备 31011202011823号